¿Qué cubre el seguro de colisión y cuándo vale la pena tenerlo?
El seguro de colisión puede ayudar a pagar la reparación o reemplazo de tu propio vehículo después de un choque cubierto, sujeto a tu deducible y a los términos de la póliza. Que valga la pena depende, entre otros factores, del valor de tu carro, el costo de la cobertura y cuánto podrías asumir de tu bolsillo.
Verificado el 23 de agosto de 20262 fuentes oficiales
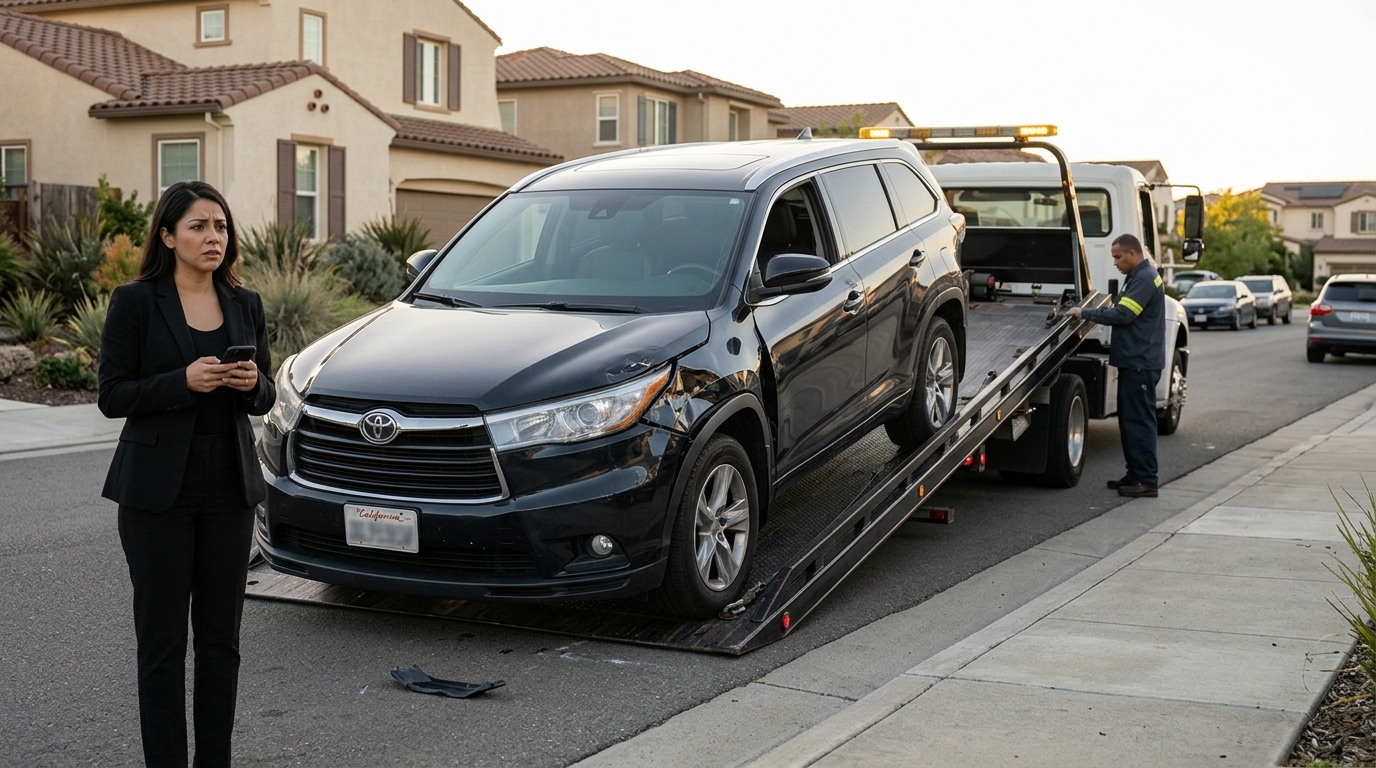
Chocaste tu carro: ¿quién paga ahora la reparación?
La cobertura de colisión puede ayudar con los daños de tu propio vehículo después de ciertos choques, pero hay tres cosas que debes entender antes: el deducible, el valor de tu carro y los límites de lo que realmente cubre tu póliza.
La cobertura de colisión está pensada para los daños que sufre tu propio vehículo cuando choca con otro vehículo u objeto, sujeto a las condiciones de tu póliza y al deducible que hayas elegido.
Algunos ejemplos comunes:
- Chocas con otro carro. Collision puede ayudar con la reparación de tu vehículo, incluso si tú causaste el accidente.
- Golpeas un poste, una cerca o una pared. Aunque no haya otro conductor involucrado, el daño de tu carro puede entrar dentro de esta cobertura.
- Pierdes el control y el vehículo vuelca. Los daños producidos por el vuelco pueden tratarse como una pérdida por colisión.
- Otro vehículo golpea tu carro. Dependiendo de quién sea responsable y de las coberturas disponibles, puede existir más de una vía para gestionar la reparación.
Ejemplo práctico:
Vas saliendo de un estacionamiento, calculas mal el espacio y golpeas una columna. Reparar el bumper, el guardabarros y un faro cuesta $4,000. Si el accidente está cubierto y tienes collision con un deducible de $1,000, no significa que la aseguradora simplemente te entregue $4,000: primero entra en juego el deducible y después se determina el pago cubierto según la póliza y la evaluación del daño.
Esta diferencia es fundamental porque collision protege tu vehículo frente a choques; no significa que cubra cualquier cosa que pueda pasarle al carro.
Collision no cubre todo lo que puede pasarle a tu carro
El deducible cambia cuánto realmente recibes después de un choque
- $500 de deducible: si una reparación cubierta cuesta $4,000, normalmente los primeros $500 corresponden a tu deducible y la cobertura se aplicaría al resto, según la póliza.
- $1,000 de deducible: en esa misma reparación de $4,000, asumirías una cantidad mayor antes de que la cobertura responda
- Un deducible más alto puede reducir la prima, pero también significa tener que disponer de más dinero si necesitas usar collision.
- Un deducible bajo puede costar más mensualmente, pero reduce la cantidad que debes asumir inicialmente ante una pérdida cubierta.
Collision no garantiza que tu vehículo será reparado sin importar cuánto cueste el arreglo. Si el daño es suficientemente grave, la aseguradora puede determinar que el carro es una pérdida total (total loss).
Esto puede ocurrir cuando reparar el vehículo deja de tener sentido económico frente a su valor antes del accidente.
En ese escenario, la conversación cambia: ya no se trata simplemente de pagar el taller. La aseguradora evaluará el valor del vehículo y aplicará las condiciones de la póliza, incluido el deducible correspondiente.
Por eso, el valor actual de tu carro importa mucho al decidir si vale la pena seguir pagando por collision.
Si tienes un vehículo que vale relativamente poco y pagas una cantidad importante cada año por mantener esta cobertura, conviene comparar:
- cuánto vale aproximadamente el carro hoy;
- cuánto pagas adicionalmente por collision;
- qué deducible tienes;
- y cuánto podrías asumir por tu cuenta si perdieras el vehículo.
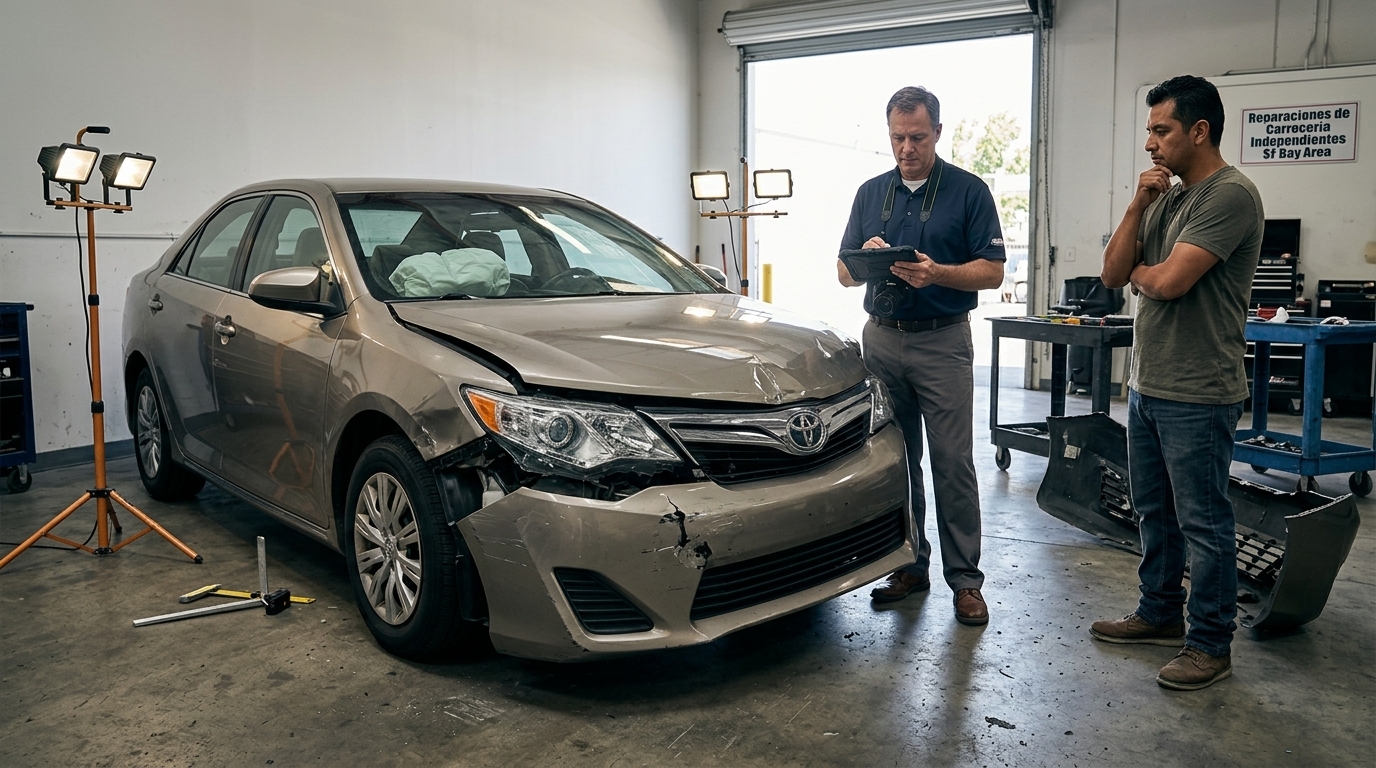
¿Y si reparar tu carro cuesta más de lo que vale?
Después de un choque fuerte, la aseguradora puede determinar que reparar el vehículo ya no tiene sentido económico. En ese caso, el valor actual del carro, el daño y las condiciones de tu póliza pasan a ser fundamentales.
¿Cuándo puede valer la pena pagar por collision?
Tu carro todavía tiene un valor importante: si perderlo representaría varios miles de dólares que no podrías reemplazar fácilmente, collision puede tener más sentido.
El vehículo está financiado o en lease: el prestamista normalmente exige ciertas coberturas mientras tenga interés financiero sobre el carro.
Dependes del carro para trabajar: piensa no solo en el valor del vehículo, sino en el impacto que tendría quedarte sin transporte.
No podrías reemplazarlo con tus ahorros: pregúntate qué ocurriría financieramente si mañana tu carro fuera pérdida total después de un accidente que tú causaste.
El costo adicional de collision es razonable frente al valor del vehículo: compara cuánto pagas al año por esta cobertura, tu deducible y cuánto vale aproximadamente el carro actualmente.
Tienes un deducible que realmente podrías pagar: una cobertura que no puedes permitirte utilizar cuando ocurre el accidente puede dejarte igualmente en una situación difícil.
Si estás pensando en eliminar collision porque tu seguro está caro, no tomes la decisión mirando únicamente cuánto bajarías la mensualidad.
Haz primero estas comparaciones:
Pregunta cuánto pagas específicamente por collision.
No compares el precio total de la póliza. Pide una cotización con y sin esta cobertura para conocer el ahorro real.
Busca cuánto vale aproximadamente tu carro hoy.
El precio que pagaste hace años importa menos que su valor actual. Un vehículo que compraste por $20,000 podría valer considerablemente menos hoy
Resta mentalmente tu deducible.
Si tu carro vale $6,000 y tienes un deducible de $1,000, piensa en la protección económica real que estás conservando frente al costo de mantenerla.
Calcula el costo anual, no solamente mensual.
Ahorrar $35 al mes parece una cifra pequeña, pero son $420 al año. Ahora compara ese ahorro con el riesgo de tener que reemplazar tu carro por tu cuenta.
Piensa en tu peor escenario, no solamente en el más probable.
Pregúntate: “Si mañana causo un accidente y mi carro queda pérdida total, ¿tengo dinero para conseguir otro?”
Si la respuesta es no, eliminar collision únicamente para conseguir la póliza más barata puede exponerte a una pérdida que no estás preparado para asumir.
La decisión correcta no siempre es tener más cobertura ni tampoco pagar lo mínimo posible. Es entender cuánto riesgo estás dispuesto y puedes permitirte asumir tú mismo.
Encuentra una cobertura que tenga sentido para ti
No siempre necesitas la póliza más cara ni la más barata. Lo importante es encontrar un equilibrio entre lo que pagas y la protección que realmente necesitas. Podemos ayudarte a revisar opciones para que compares con más claridad y tomes una decisión con confianza.