¿Qué cubre la aseguranza full cover en California y qué no cubre?
“Full cover” no es una cobertura específica. Generalmente se usa para describir una póliza que combina responsabilidad civil, colisión y cobertura amplia (comprehensive). Puede proteger tu vehículo en muchas situaciones, pero no significa que absolutamente todo esté cubierto ni que nunca tengas que pagar de tu bolsillo.
Verificado el 22 de agosto de 20263 fuentes oficiales
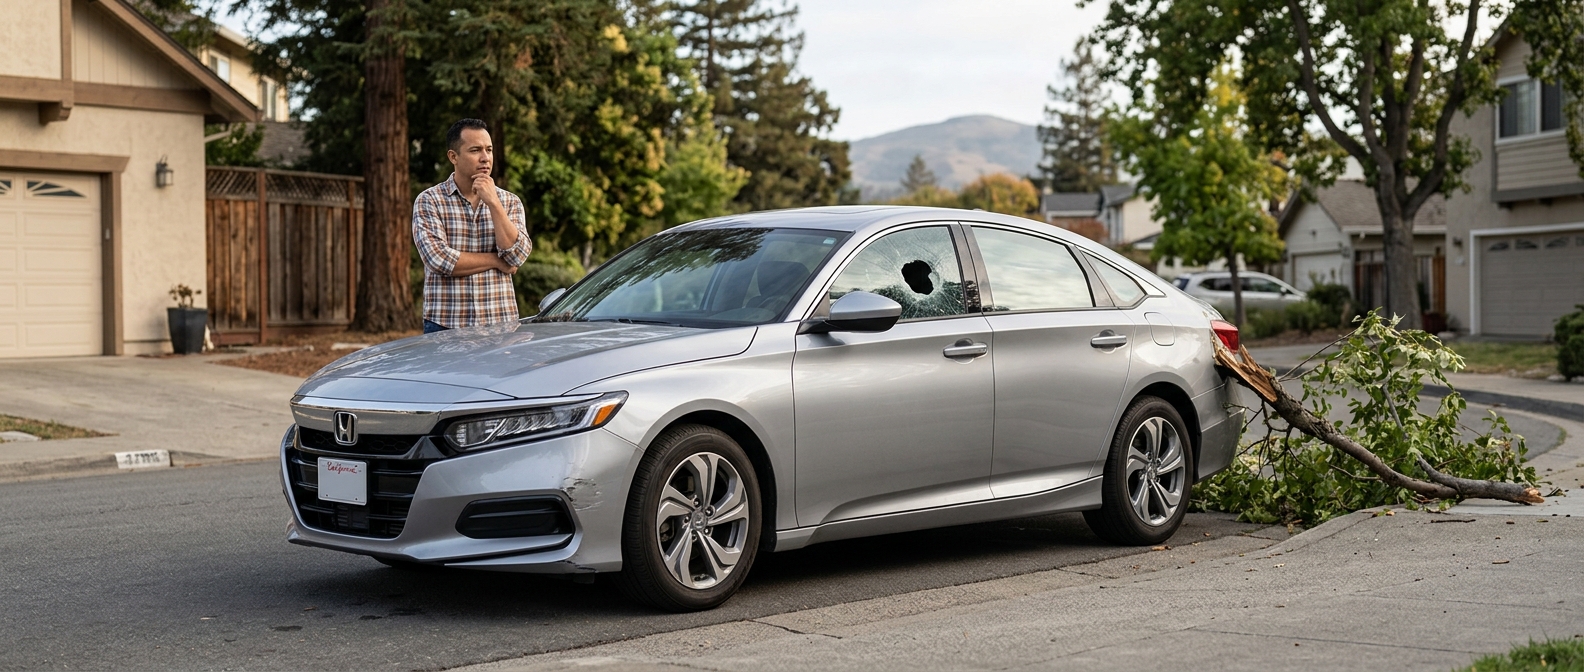
¿“Full cover” significa que tu carro está cubierto para todo?
No. Aunque se le diga “full cover”, todavía existen deducibles, límites y situaciones que pueden quedar fuera de la póliza. Lo importante es entender qué coberturas tienes realmente antes de necesitarlas.
“Full cover” es una forma común de hablar de una póliza con varias protecciones. No existe una cobertura oficial llamada “full cover” que automáticamente cubra todo.
Normalmente, cuando alguien pide full cover se refiere a una combinación de:
- Responsabilidad civil (liability): ayuda a cubrir daños o lesiones que causes a otras personas cuando eres responsable de un accidente, hasta los límites de tu póliza.
- Colisión (collision): ayuda a reparar o reemplazar tu propio vehículo si resulta dañado en un choque cubierto, normalmente después de pagar el deducible.
- Cobertura amplia (comprehensive): protege tu vehículo frente a ciertos daños que no son una colisión, como robo, vandalismo, incendio, caída de objetos o algunos eventos naturales.
Pero tener estas tres coberturas no significa que cualquier pérdida esté cubierta ni que la aseguradora pagará cualquier cantidad.
Los límites, deducibles, exclusiones y coberturas adicionales de tu póliza siguen importando.
Antes de aceptar “full cover”, revisa estas 6 cosas en la cotización
- Límites de responsabilidad: revisa cuánto pagaría la póliza por lesiones y daños que causes a terceros. Tener “full cover” no significa tener límites altos.
- Deducible de colisión: verifica cuánto tendrías que pagar de tu bolsillo antes de que aplique esta cobertura. $500 y $1,000 pueden cambiar bastante el precio de la póliza y lo que pagarías después de un accidente.
- Deducible de comprehensive: puede ser diferente al de colisión. Revísalo por separado.
- Uninsured/Underinsured Motorist: confirma si tienes protección si el conductor que te golpea no tiene seguro o no tiene suficiente cobertura.
- Renta de vehículo y asistencia en carretera: no asumas que vienen incluidas. Pueden ser coberturas opcionales.
- Valor de tu propio carro: pregunta cómo respondería la póliza si el vehículo fuera declarado pérdida total. La aseguradora normalmente considera el valor del vehículo al momento de la pérdida, no simplemente cuánto pagaste por él.
“Full cover” no significa que la aseguradora pagará todo
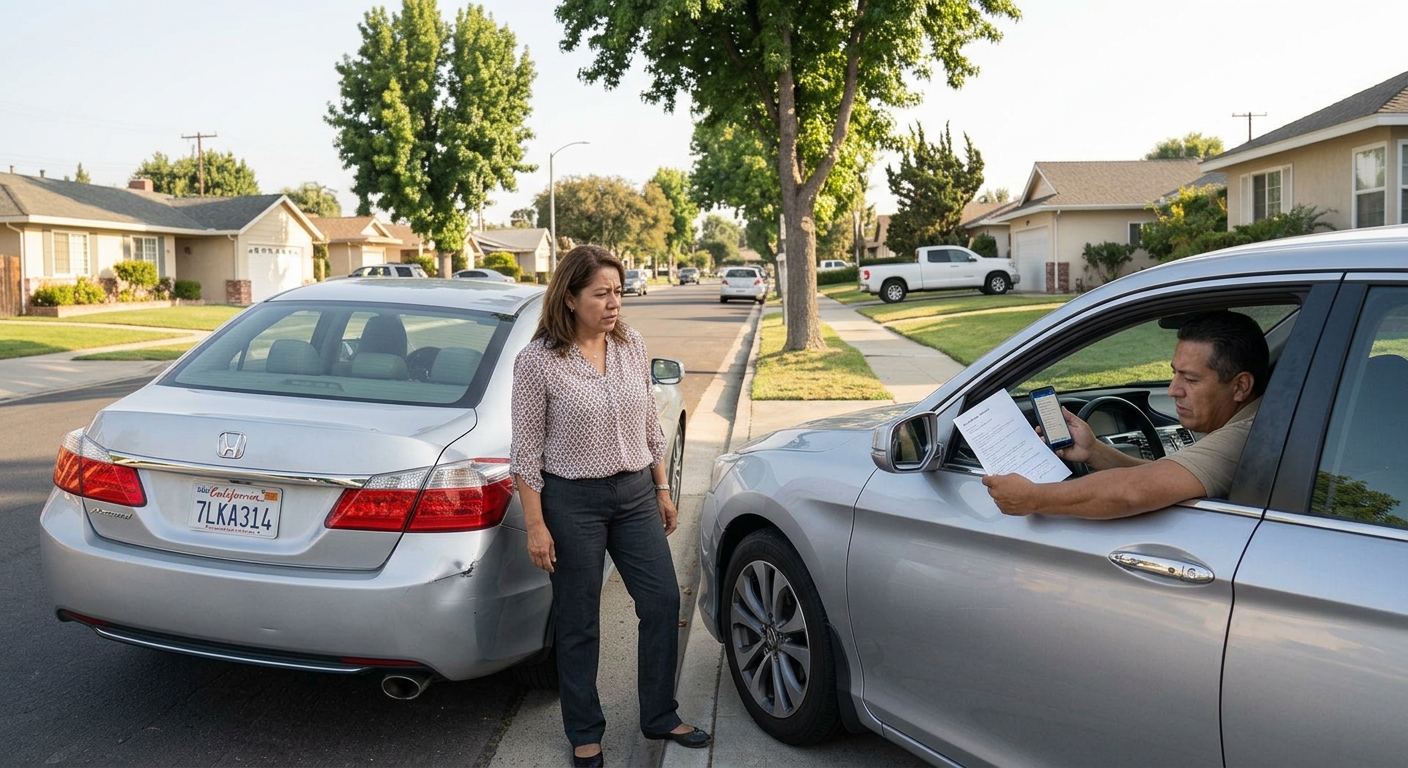
Dos pólizas “full cover” pueden protegerte de forma muy diferente
El precio mensual no cuenta toda la historia. Una póliza puede tener deducibles más altos, límites distintos o coberturas adicionales que la otra no incluye. Comparar qué recibes por tu dinero puede ser más importante que escoger simplemente la opción más barata.
No todos los carros necesitan el mismo nivel de protección. Para decidir si vale la pena pagar por collision y comprehensive, compara lo que cuesta mantener esas coberturas con lo que económicamente significaría perder o reparar tu vehículo.
Full cover puede tener más sentido si:
- Tu carro es relativamente nuevo o tiene un valor importante.
- Todavía lo estás financiando o tienes un lease: el prestamista normalmente exige ciertas coberturas para proteger el vehículo.
- No podrías reemplazar fácilmente el carro con tus propios ahorros si fuera robado o declarado pérdida total.
- Dependes del vehículo para trabajar o para las necesidades diarias de tu familia.
- El ahorro por eliminar collision y comprehensive es pequeño comparado con la protección que perderías.
En cambio, para un carro antiguo con poco valor, puede valer la pena hacer números.
Por ejemplo, si eliminar ciertas coberturas te ahorra dinero cada año pero tu vehículo todavía vale varios miles de dólares, debes preguntarte:
“Si mañana pierdo este carro, ¿podría asumir esa pérdida por mi cuenta?”
Esa pregunta suele ser mucho más útil que decidir únicamente por la edad del vehículo.
No existe una diferencia fija. El precio cambia según tu edad, historial de manejo, ubicación, vehículo, millaje, límites seleccionados, deducibles y otros factores que utiliza cada aseguradora.
Por eso, en lugar de preguntar solamente “¿cuánto cuesta full cover?”, compara cotizaciones manteniendo las mismas condiciones.
Por ejemplo, pide que las opciones tengan:
- Los mismos límites de responsabilidad.
- El mismo deducible de collision.
- El mismo deducible de comprehensive.
- Las mismas coberturas adicionales.
Así podrás saber si una compañía realmente es más barata o si simplemente te está ofreciendo menos protección por un precio menor.
Y si una cotización dice “full cover”, pide el desglose. Lo importante no es cómo llaman al paquete, sino exactamente qué estás comprando.
¿Quieres comparar opciones de seguro para tu carro?
Cuéntanos algunos datos básicos sobre tu vehículo y el tipo de cobertura que buscas. Puedes solicitar opciones y comparar antes de decidir qué seguro se ajusta mejor a tus necesidades y presupuesto.