¿Qué es la cobertura de responsabilidad civil en un seguro de auto?
La cobertura de responsabilidad civil ayuda a pagar lesiones o daños que causes a otras personas si eres responsable de un accidente. No está diseñada para reparar tu propio carro. En California es una parte fundamental del seguro de auto y tiene límites que determinan cuánto puede pagar la aseguradora.
Verificado el 23 de agosto de 20262 fuentes oficiales
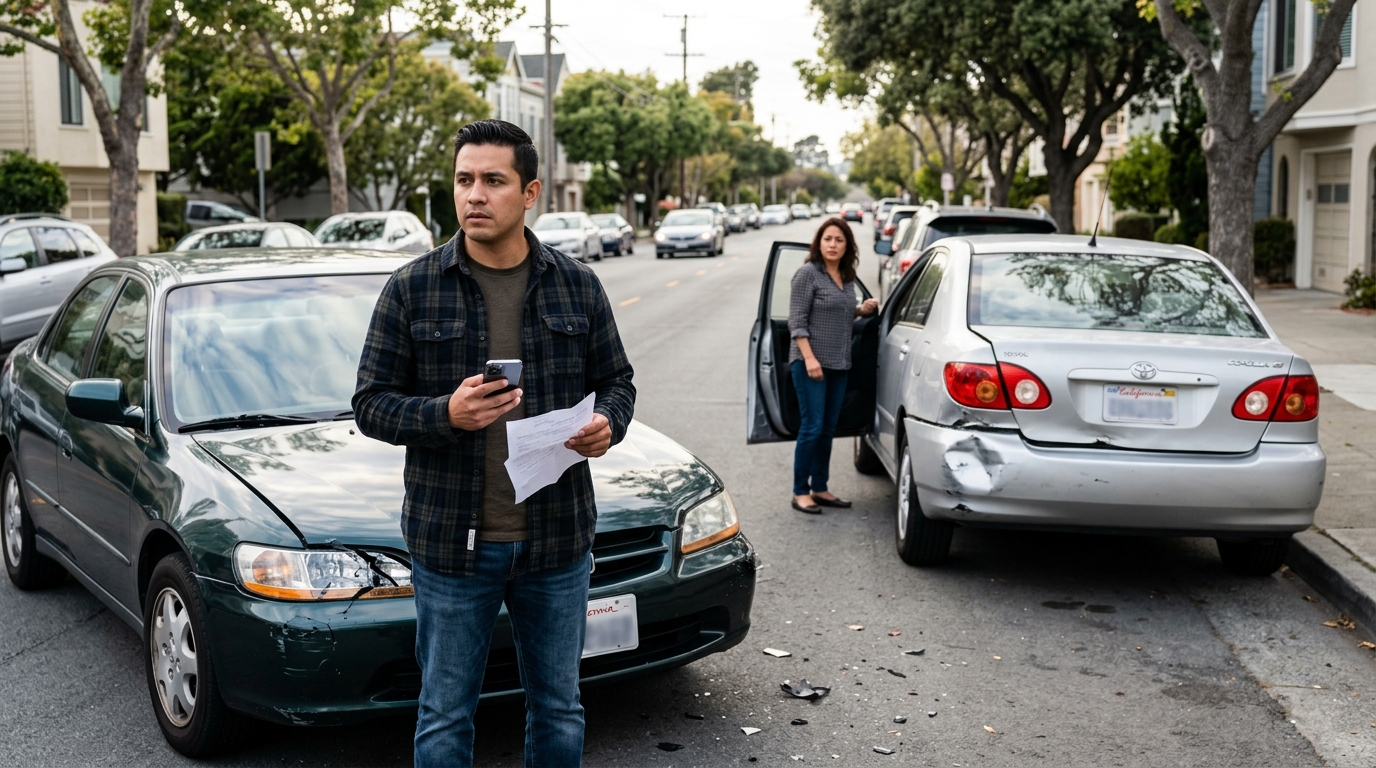
Si causas un accidente, ¿qué paga tu seguro por la otra persona?
La responsabilidad civil está diseñada para protegerte financieramente cuando eres responsable de lesiones o daños a terceros. Pero tiene límites y no significa que tu propio vehículo también esté cubierto.
La responsabilidad civil no es una sola cobertura. Normalmente se divide en dos partes que protegen frente a gastos diferentes cuando eres responsable de un accidente:
Lesiones corporales a otras personas
Puede ayudar a cubrir gastos relacionados con las lesiones de otras personas involucradas en el accidente, hasta los límites de tu póliza. Dependiendo del caso, pueden existir gastos médicos, pérdida de ingresos y otras reclamaciones relacionadas con las lesiones.
Daños a la propiedad de otras personas
Puede ayudar a pagar los daños que causes con tu vehículo a propiedad ajena. El ejemplo más común es reparar el carro que chocaste, pero también podría tratarse de una cerca, un poste u otra propiedad dañada durante el accidente.
Ejemplo sencillo: imagina que pierdes el control y golpeas otro automóvil. Reparar el otro carro cuesta $12,000. Además, su conductor presenta una reclamación por lesiones. La cobertura de daños a la propiedad y la cobertura por lesiones corporales responden a partes diferentes del accidente, siempre sujetas a los términos y límites de tu póliza.
Lo más importante es entender esto: responsabilidad civil protege principalmente frente a lo que debes a terceros. No significa automáticamente que los daños de tu propio carro estén cubiertos.
Para reparar tu vehículo después de un choque, normalmente necesitas revisar otras coberturas de tu póliza, como collision coverage.
Nota: quién es legalmente responsable y cuánto paga finalmente una aseguradora depende de las circunstancias del accidente, los límites, exclusiones y condiciones de la póliza.
Cómo leer los límites de responsabilidad de tu póliza
- Lesiones por persona: es el máximo que la póliza puede pagar por las lesiones de una sola persona, sujeto a las condiciones de la cobertura.
- Lesiones por accidente: es el máximo disponible para las lesiones de todas las personas cubiertas en un mismo accidente.
- Daños a propiedad: es el máximo disponible para los daños que causes a vehículos u otra propiedad de terceros.
Tener liability no significa que cualquier accidente quede cubierto por completo
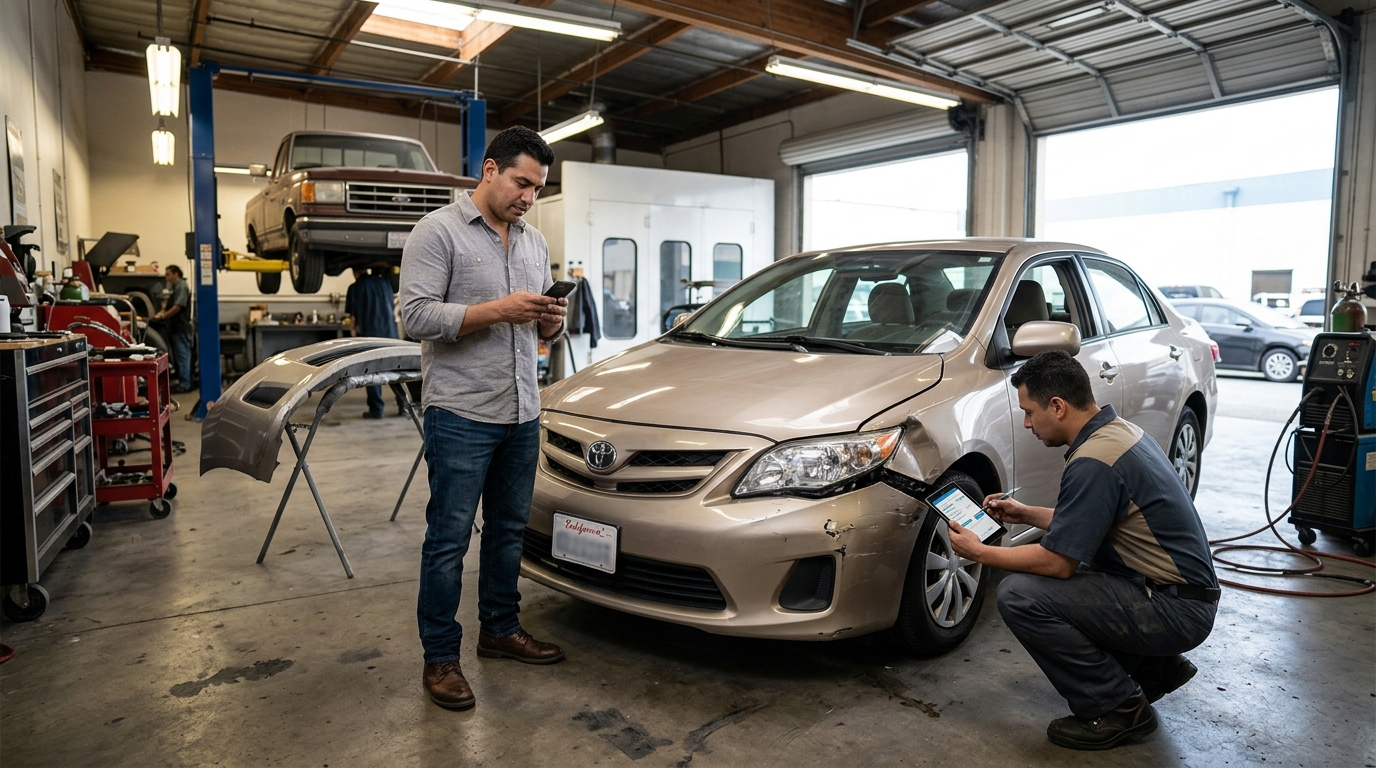
¿Y quién paga los daños de tu propio carro?
Si tú causas el accidente, la responsabilidad civil está pensada principalmente para los daños y lesiones de terceros. Para los daños de tu propio vehículo, necesitas revisar qué otras coberturas tienes en tu póliza.
Esta diferencia es clave y puede evitar una sorpresa después de un accidente.
Liability (responsabilidad civil) está enfocada principalmente en los daños y lesiones que causes a otras personas cuando eres responsable de un accidente, hasta los límites y condiciones de tu póliza.
Collision (colisión) es la cobertura que normalmente puede ayudar a reparar o reemplazar tu propio vehículo después de un choque cubierto, independientemente de que estés financiándolo o ya sea tuyo. Generalmente tendrás que pagar el deducible que elegiste.
Por ejemplo:
Si causas un accidente y quedan dañados ambos carros:
- Tu liability puede responder por los daños del otro conductor.
- Tu collision puede responder por los daños de tu carro.
- Si solamente tienes liability, no debes asumir que tu aseguradora reparará también tu vehículo.
Esta es una de las razones por las que dos seguros que parecen muy diferentes de precio pueden estar ofreciendo protecciones completamente distintas.
Antes de escoger la opción más barata, revisa una pregunta sencilla:
“Si mañana yo causo un accidente y mi carro queda seriamente dañado, ¿qué cobertura tengo para repararlo o reemplazarlo?”
Cumplir con el mínimo exigido en California te permite satisfacer el requisito legal, pero el mínimo no necesariamente representa la cantidad de protección adecuada para tu situación.
Piensa en lo que puede ocurrir en un accidente serio: puedes dañar un vehículo costoso, involucrar varios carros o causar lesiones a más de una persona. Los costos pueden crecer rápidamente.
Al escoger tus límites, considera:
- El valor de los bienes que quieres proteger.
- Cuánto podrías asumir de tu bolsillo si una reclamación supera tu cobertura.
- La diferencia de precio entre distintos niveles de responsabilidad.
- Si conduces frecuentemente o recorres muchas millas.
- Si utilizas el vehículo para actividades que puedan requerir coberturas diferentes.
No existe un límite perfecto para todas las personas. Lo útil es pedir cotizaciones con varios niveles de responsabilidad y comparar cuánto aumenta realmente la prima al obtener mayor protección.
A veces, la diferencia de precio puede ser menor de lo que imaginas.
No elijas automáticamente el mínimo solo porque produce la mensualidad más barata. Primero entiende qué riesgo estarías conservando tú.
5 preguntas que debes hacer antes de comprar tu seguro
¿Cuáles son exactamente mis límites de responsabilidad?
Pide que te expliquen cuánto tienes disponible para lesiones y daños a propiedad, no solamente que te digan “tienes liability”.
¿Mi propio carro está cubierto si yo causo el accidente?
Esto te ayuda a identificar inmediatamente si tienes collision o solamente responsabilidad civil.
¿Cuánto tendría que pagar de deducible?
Pregunta por separado por collision y comprehensive si ambas están incluidas.
¿Qué pasa si me choca alguien sin seguro o con cobertura insuficiente?
Confirma si la cotización incluye protección para conductores sin seguro o con seguro insuficiente.
¿Qué estoy sacrificando para conseguir este precio?
Si una cotización es mucho más barata, compara límites, deducibles y coberturas antes de asumir que encontraste el mismo seguro por menos dinero.
¿Quieres comparar opciones de seguro para tu carro?
No te quedes solamente con el precio mensual. Comparte algunos datos básicos sobre tu vehículo y el tipo de cobertura que buscas para conocer opciones y comparar protección, límites y costo antes de decidir.