Si manejo el carro de otra persona, ¿me cubre mi aseguranza en California?
Depende. En California, cuando manejas un carro prestado con permiso, normalmente primero importa la aseguranza del vehículo. Tu propia póliza podría ofrecer cobertura adicional dependiendo de sus condiciones. No asumas que tu aseguranza automáticamente cubre cualquier carro que manejes: revisa ambas pólizas antes de prestar o manejar un vehículo ajeno.
Verificado el 29 de agosto de 20262 fuentes oficiales
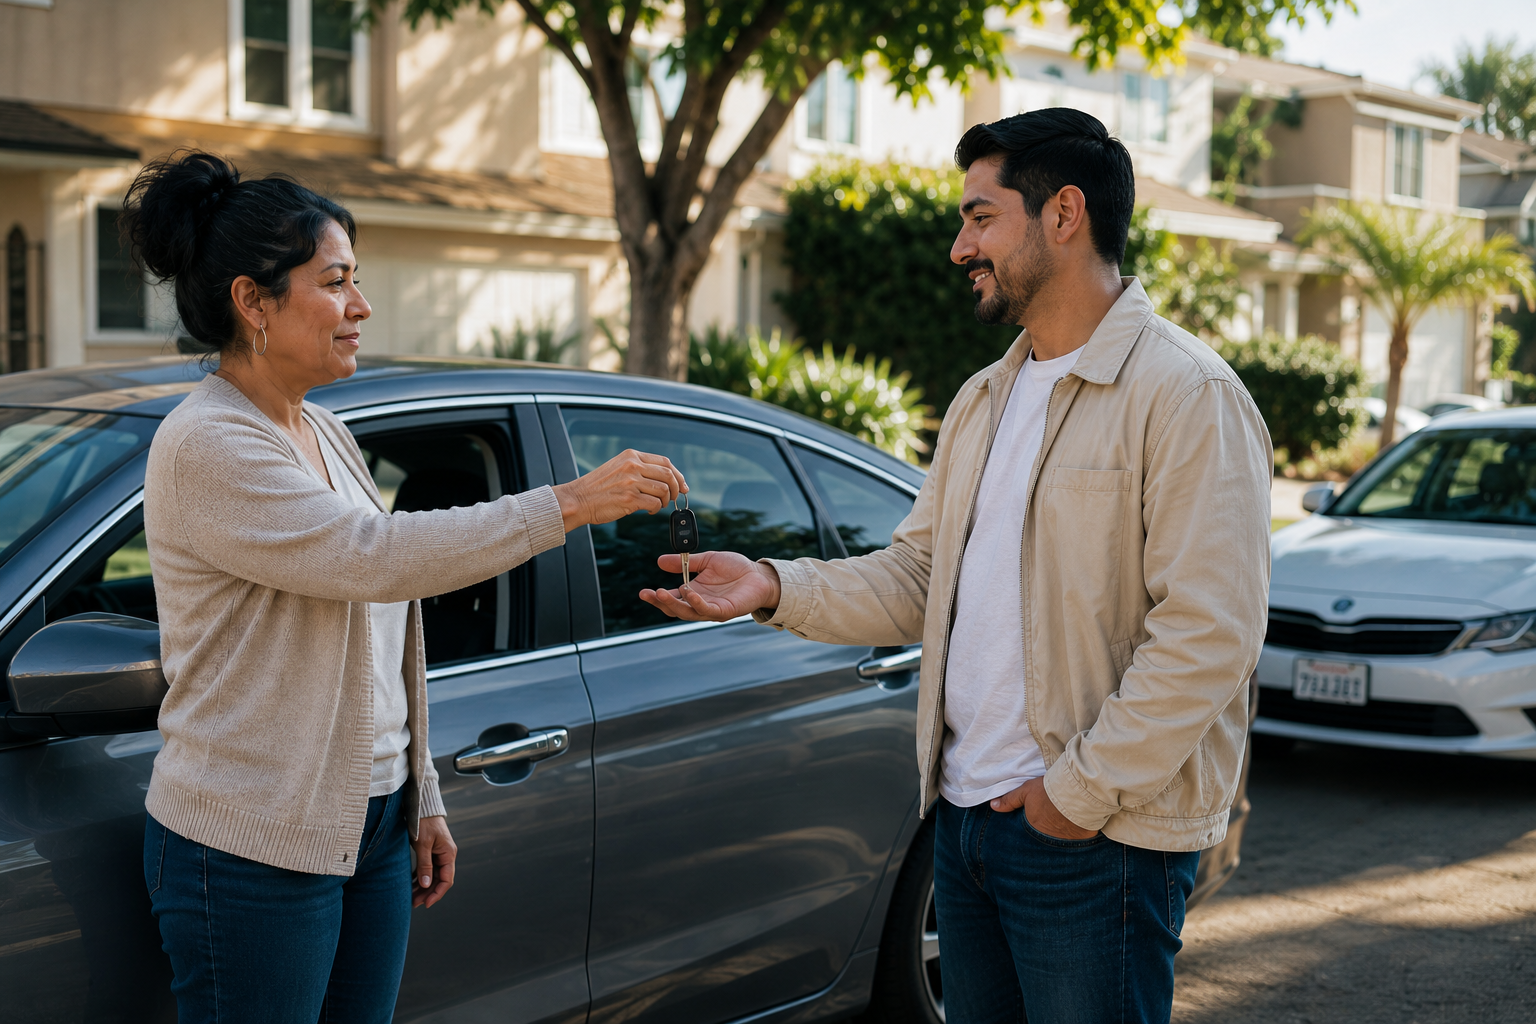
El carro es prestado… pero el accidente puede ser tuyo
Si manejas el carro de un amigo o familiar y ocurre un accidente, no asumas que tu propia aseguranza será la primera en pagar. La póliza del vehículo, tu cobertura y las circunstancias del accidente pueden determinar qué seguro responde.
En California, tener tu propia aseguranza no significa automáticamente que será la primera en responder si tienes un accidente manejando el carro de otra persona.
En muchos casos, la aseguranza asociada al carro que estás manejando es la cobertura principal, siempre que tengas permiso para usarlo y la póliza permita ese tipo de conductor. Tu propia aseguranza podría entrar después como cobertura adicional, dependiendo de tu póliza y de lo ocurrido.
Por eso, antes de manejar regularmente el carro de un amigo o familiar, conviene saber qué cobertura tiene ese vehículo y si tú estás cubierto como conductor.
⚠️ Tener permiso para manejar el carro no siempre significa que estás cubierto
Si ocurre un accidente, normalmente se revisa primero la póliza del carro que estabas manejando. Por ejemplo, si un amigo te presta su carro y causas daños a otro vehículo, la cobertura de responsabilidad civil de ese carro puede ser la primera en responder, según los límites y condiciones de la póliza.
Si los daños superan esos límites, tu propia aseguranza podría ayudar con parte de lo restante, si tu póliza extiende esa cobertura cuando manejas vehículos que no son tuyos.
También hay que separar dos cosas: los daños que causes a otras personas y los daños al carro que te prestaron. No necesariamente están cubiertos de la misma manera.
5 cosas que debes revisar antes de manejar el carro de otra persona
Confirma que tienes permiso del dueño
No es lo mismo manejar un carro prestado con autorización que utilizarlo sin permiso. Esto puede cambiar completamente cómo responde la aseguranza.
Pregunta si la aseguranza permite otros conductores
Revisa si la póliza cubre conductores ocasionales y si existe algún conductor específicamente excluido.
Revisa qué cobertura tiene el carro
Tener liability no es lo mismo que tener collision o comprehensive. La cobertura disponible importa especialmente si terminas dañando el carro prestado.
Revisa también tu propia póliza
Si tienes aseguranza de auto, pregunta si alguna de tus coberturas se extiende cuando manejas temporalmente un vehículo que no es tuyo.
Si lo manejas frecuentemente, avisa a la aseguradora
Si usas el carro todas las semanas, vives con el propietario o eres prácticamente otro conductor habitual, no conviene asumir que eres simplemente un conductor ocasional. La compañía puede requerir que aparezcas en la póliza.
¿Lo manejas una vez… o ya lo usas como si fuera tuyo?
Prestar un carro para una emergencia o un viaje ocasional no es lo mismo que manejarlo todos los días. Si usas regularmente el carro de un familiar, pareja o amigo, la aseguradora puede necesitar saberlo y podría requerir que seas agregado a la póliza.
¿Qué pasa si manejas regularmente el carro de alguien que vive contigo?
Texto:
Aquí la situación puede cambiar bastante. Si manejas con frecuencia el carro de tu pareja, familiar o roommate, la aseguradora puede considerar que eres un conductor habitual del vehículo, aunque el carro no esté a tu nombre.
En ese caso, depender solamente de la idea de que “el dueño me dio permiso” puede no ser suficiente. La compañía puede pedir que los conductores habituales del hogar aparezcan declarados en la póliza o que se informe quién utiliza regularmente el vehículo.
Esto es especialmente importante antes de un accidente: es mucho mejor aclarar quién puede manejar el carro cuando compras o renuevas la póliza que descubrir una restricción después de presentar un claim.
¿Tuviste un accidente con un carro prestado? Ten esto a la mano
- Información de la aseguranza del carroCompañía, número de póliza y datos del propietario del vehículo que estabas manejando.
- Tu propia póliza de aseguranzaSi tienes seguro de auto, ten tus datos disponibles aunque el accidente haya ocurrido en otro vehículo.
- Licencia e información de los conductores involucradosIncluye los datos del propietario del carro y de las demás personas involucradas en el accidente.
- Fotos y videos del accidenteGuarda imágenes de los vehículos, daños, placas y del lugar donde ocurrió.
- Reporte policial, si existeConserva el número del reporte y cualquier información entregada por el oficial.
- Información sobre cómo utilizabas el carroPrepárate para explicar quién te lo prestó, si tenías permiso y con qué frecuencia lo manejabas.
- No prometas pagar los daños por tu cuentaAntes de llegar a acuerdos con la otra persona, reporta el accidente y permite que las aseguradoras determinen qué cobertura puede aplicar.
¿Tuviste un accidente manejando un carro prestado?
Si el carro no estaba a tu nombre y ahora no sabes qué aseguranza debe responder, podemos ayudarte a revisar tus opciones. Cuéntanos brevemente qué pasó y te conectamos con un agente que pueda orientarte según tu situación.