¿Qué deducible me conviene en mi aseguranza de carro: $500 o $1,000?
Un deducible de $500 puede convenirte si prefieres pagar menos de tu bolsillo después de un accidente. Uno de $1,000 puede bajar el precio de tu aseguranza, pero tendrás que asumir más del costo antes de que aplique la cobertura. La mejor opción depende de cuánto puedes pagar de emergencia y cuánto realmente ahorras en la prima.
Verificado el 25 de agosto de 20262 fuentes oficiales
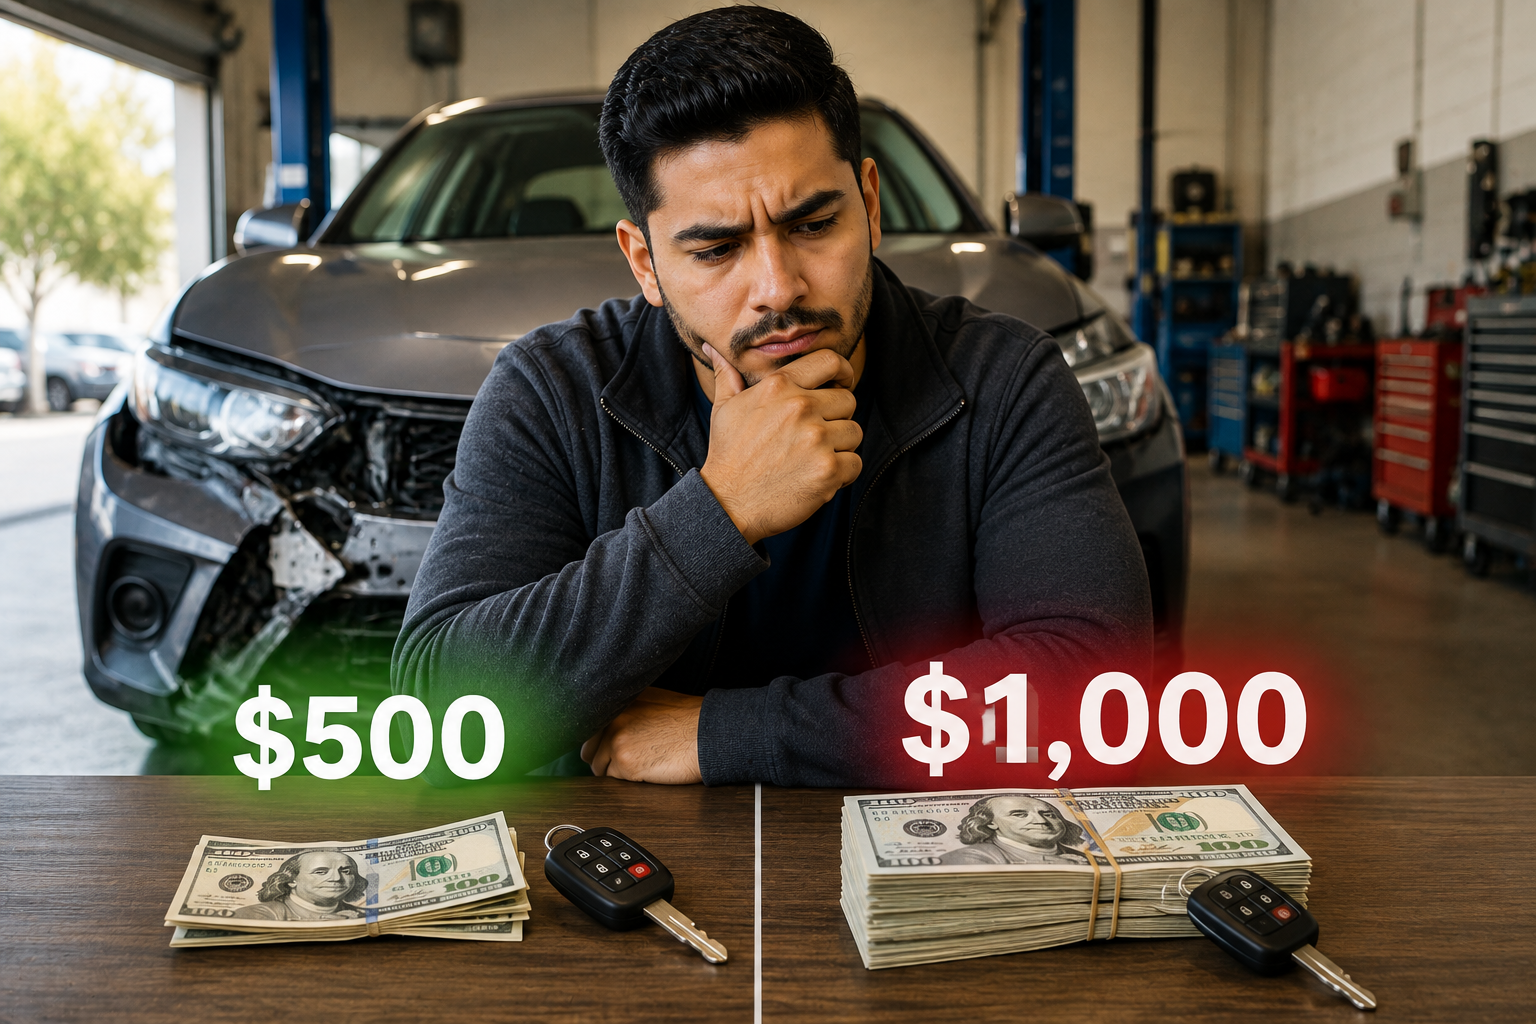
Deducible de $500 vs. $1,000: pagar menos ahora o después
Un deducible más alto puede ayudarte a pagar menos por tu aseguranza, pero también significa poner más dinero de tu bolsillo cuando tengas un reclamo cubierto sujeto al deducible. La clave es comparar cuánto ahorras en la prima contra cuánto podrías pagar después.
El deducible es la cantidad que te corresponde asumir cuando haces ciertos reclamos cubiertos por tu póliza.
Imagina que tienes un accidente y reparar tu carro cuesta $4,000.
Si tu cobertura aplica y tienes un deducible de $500, tú asumirías los primeros $500 y la aseguranza cubriría los $3,500 restantes, sujeto a los términos y límites de tu póliza.
Si tu deducible fuera de $1,000, asumirías $1,000 y la aseguranza cubriría los $3,000 restantes.
Por eso un deducible más alto puede ayudarte a bajar el precio de ciertas coberturas de tu aseguranza, pero también significa que necesitarás más dinero disponible si algún día tienes que usarla.
La pregunta correcta no es simplemente cuál deducible es más barato. Es: ¿cuánto puedo pagar de mi bolsillo sin meterme en un problema si tengo un accidente mañana?
⚠️ No elijas $1,000 solo porque la aseguranza sale más barata
Antes de escoger tu deducible, revisa estas 5 cosas
- Cuánto tienes disponible para una emergencia.Si mañana necesitas $1,000, ¿puedes pagarlos sin endeudarte?
- Cuánto baja realmente tu aseguranza.Pide el precio con deducible de $500 y con $1,000 para comparar.
- Cuánto vale tu carro.El valor y la situación del vehículo también importan al decidir cuánto quieres asumir tú.
- Qué cobertura estás comparando.Tu póliza puede tener deducibles distintos para colisión y comprehensive.
- Si tu carro es financiado o lease.Revisa si el banco o compañía de leasing establece requisitos sobre las coberturas o deducibles permitidos.
No. El deducible depende del tipo de reclamo y de las coberturas de tu póliza.
Por ejemplo, puedes tener un deducible para colisión cuando reclamas daños de tu propio carro después de un choque, y otro diferente para comprehensive si el daño ocurre por situaciones cubiertas como robo, vandalismo u otros eventos.
Además, el deducible no funciona igual para todas las coberturas. Por eso no conviene pensar que cada vez que llamas a la aseguranza automáticamente tendrás que pagar $500 o $1,000.
Cuando compares una aseguranza de carro, pregunta algo muy sencillo:
“¿En qué situaciones tendría que pagar este deducible?”
Esa respuesta vale más que simplemente escoger el número más bajo.
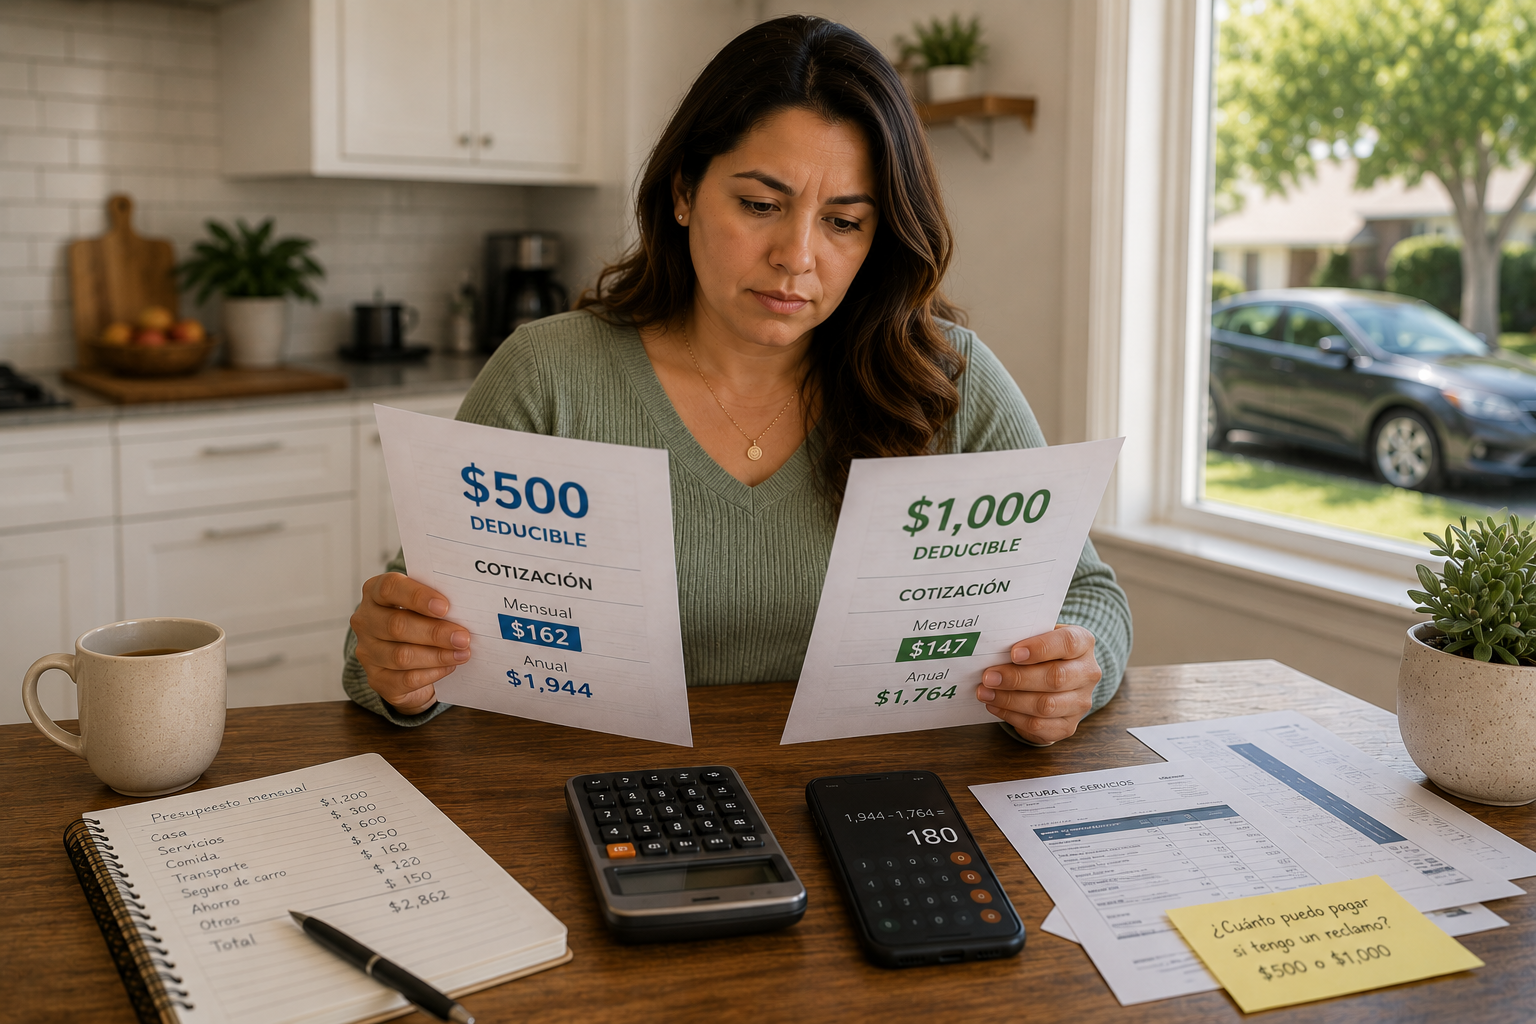
El deducible barato hoy puede salir caro mañana
Antes de escoger $500 o $1,000, calcula cuánto ahorras realmente en tu aseguranza y cuánto podrías pagar de tu bolsillo si tienes que hacer un reclamo.
⚠️ Un deducible de $1,000 puede ahorrarte dinero… hasta que tengas un reclamo
No necesitas ser experto en seguros para comparar un deducible de $500 con uno de $1,000. Lo importante es mirar cuánto dinero realmente te ahorras.
Por ejemplo, imagina que tu aseguranza cuesta $162 al mes con deducible de $500 y $147 con deducible de $1,000. La diferencia es $15 mensuales, es decir, $180 al año.
Al escoger $1,000 estás aceptando asumir $500 más en un reclamo al que aplique ese deducible. Con un ahorro de $180 al año, necesitarías aproximadamente 2 años y 9 meses para acumular esos $500 de diferencia.
Ahora viene la pregunta que realmente importa: si mañana tienes un accidente, puedes pagar $1,000 sin meterte en problemas?
Si puedes hacerlo y el ahorro en tu aseguranza vale la pena, el deducible de $1,000 puede ser una opción razonable. Si conseguir esos $1,000 sería difícil, pagar un poco más cada mes por un deducible de $500 puede darte mayor tranquilidad.
Consejo práctico: si eliges el deducible de $1,000 para ahorrar en tu aseguranza, guarda parte de ese ahorro. Así puedes ir creando tu propio fondo para el día en que necesites usarlo.
¿No sabes si te conviene pagar $500 o $1,000 de deducible?
No tienes que escogerlo solamente porque una cotización se vea más barata. Podemos ayudarte a comparar cuánto pagarías por tu aseguranza de carro con diferentes deducibles y coberturas, para que veas cuánto ahorras realmente y cuánto tendrías que poner de tu bolsillo si algún día tienes un reclamo. La idea es encontrar un punto que tenga sentido para ti: una aseguranza que puedas pagar cada mes y un deducible que también puedas pagar cuando realmente lo necesites.